

VIMpay - The way to pay

- 2.21K Rezensionen
- 4,1
- Downloads
- 100.000+
 Analyse von Appgk
Wer mit dem Smartphone, einer Smartwatch oder einer tragbaren Karte bezahlen möchte, landet schnell bei Lösungen, die mehr versprechen als sie im Alltag halten. Bei VIMpay habe ich deshalb weniger auf den kurzen Werbesatz als auf die praktische Frage geschaut: Wie viel Kontrolle bleibt beim Nutzer, wenn aus einem mobilen Gerät ein Zahlungsmittel wird? Die App von petaFuel GmbH gehört in den Bereich Finanzen, ist kostenlos erhältlich und richtet sich an Menschen, die ihre Zahlungsoptionen gern digital verwalten.
Mein erster Eindruck ist sachlich positiv. VIMpay wirkt nicht wie eine klassische Banking-App, die möglichst viele Konten und Finanzprodukte abbilden will. Der Schwerpunkt liegt vielmehr auf dem Bezahlen mit verbundenen Geräten und auf der Verwaltung der dafür nötigen Lösung. Das macht die App interessant für Nutzer, die eine flexible Ergänzung zu ihrer normalen Bankkarte suchen. Wer dagegen eine vollständige Haushaltsbuch-, Überweisungs- oder Anlage-App erwartet, sollte seine Erwartungen deutlich niedriger ansetzen.
Erst den eigenen Bezahlalltag prüfen
Bevor ich eine neue Zahlungs-App einrichte, frage ich mich, welches konkrete Problem sie für mich lösen soll. Bei VIMpay ist die Antwort vor allem dann überzeugend, wenn ich unterwegs lieber eine Uhr oder ein Armband statt meines Smartphones nutzen möchte. Wer ohnehin immer die Bankkarte in der Hand hat und mit ihr zufrieden ist, gewinnt durch eine weitere App möglicherweise wenig. Der entscheidende Maßstab ist nicht, ob mobiles Bezahlen modern wirkt, sondern ob es eine wiederkehrende Alltagssituation einfacher macht.
Ein guter Einstieg ist, eine typische Woche gedanklich durchzugehen: Wann habe ich das Telefon nicht griffbereit? Wann wäre es angenehm, mit leichtem Gepäck loszugehen? Und bei welchen Wegen möchte ich trotzdem eine alternative Zahlungsoption dabeihaben? Diese Fragen helfen, den Nutzen realistisch einzuschätzen, bevor die App zur Gewohnheit wird. Ich würde sie zunächst als Ergänzung einplanen und nicht als Grund, die vertraute Karte zu Hause zu lassen.
Vertrauen beginnt bei der Kontrolle über das Zahlungsmittel
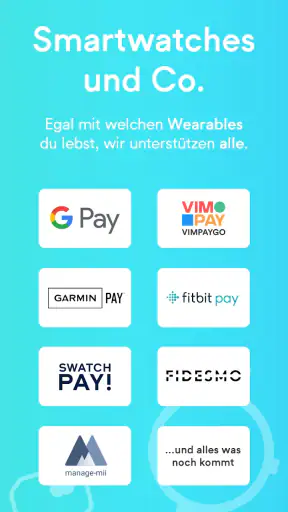
Eine Finanz-App muss für mich nicht spektakulär aussehen. Wichtiger ist, dass ich verstehe, wofür ich sie nutze, welche Schritte eine Zahlung auslösen und an welcher Stelle ich eingreifen kann. Genau hier liegt die Stärke des Konzepts von VIMpay: Das Smartphone, eine Smartwatch, eine Uhr oder ein Armband können zum Mittelpunkt des Bezahlvorgangs werden, ohne dass ich jedes Mal eine klassische Geldbörse hervorholen muss.
Das klingt zunächst bequem, bringt aber eine andere Art von Verantwortung mit sich. Bei einer physischen Karte sehe ich sofort, ob sie in meiner Tasche steckt. Bei einer App muss ich zusätzlich den Zustand des Geräts, die Verbindung und die Einstellungen im Blick behalten. Ich würde VIMpay deshalb nicht einfach als Ersatz für jede andere Zahlungsart betrachten, sondern als digitales Werkzeug, das vor allem dann sinnvoll ist, wenn ich bewusst mit einem tragbaren Gerät bezahlen möchte.
Die öffentliche Resonanz fällt ordentlich aus: VIMpay kommt auf eine durchschnittliche Bewertung von 4,1 bei rund 4.700 Bewertungen. Dazu kommen ungefähr 2.200 schriftliche Rezensionen und mehr als 100.000 Installationen. Diese Zahlen beweisen nicht, dass die App für jeden reibungslos funktioniert, zeigen aber, dass sie nicht nur ein Nischenexperiment ist. Für eine Finanzanwendung ist das ein hilfreicher Hinweis auf eine gewachsene Nutzerbasis.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Gleichzeitig sollte man Bewertungen bei Zahlungs-Apps vorsichtig lesen. Ein Nutzer bewertet oft nicht nur die Bedienoberfläche, sondern den gesamten Moment rund um Registrierung, Identitätsprüfung, Gerätetausch, Aufladung oder eine abgelehnte Zahlung. Solche Abläufe hängen teilweise von der persönlichen Situation und vom verwendeten Gerät ab. Ich würde daher nicht allein wegen einer guten Durchschnittsnote wechseln, sondern vorab prüfen, ob das eigene Smartphone oder Wearable zum geplanten Einsatz passt.
Was VIMpay im Alltag anders macht
Der praktische Reiz liegt in der Nähe zur täglichen Bewegung. Beim kurzen Einkauf, auf dem Weg zur Arbeit oder beim Sport möchte ich nicht unbedingt eine große Brieftasche mitnehmen. Ein Wearable kann in solchen Situationen angenehmer sein als das Smartphone, weil ich nicht erst das Telefon aus der Tasche holen und entsperren muss. Genau für diesen Wechsel zwischen verschiedenen Geräten ist VIMpay interessanter als eine Lösung, die nur auf dem Handy lebt.
Die besten Aspekte von VIMpay - The way to pay
Das solltest du über VIMpay - The way to pay wissen
Mein Rat wäre, die App zunächst nicht als einziges Zahlungsmittel einzuplanen. Ich würde sie zuerst bei kleinen, überschaubaren Einkäufen testen und dabei eine alternative Karte dabeihaben. So zeigt sich schnell, ob das eigene Gerät bequem genug ist, ob die Einrichtung verständlich war und wie gut die persönliche Routine funktioniert. Dieser vorsichtige Einstieg ist bei Finanz-Apps sinnvoller als ein sofortiger kompletter Wechsel.
Ein realistischer Ablauf beim Einkaufen
Stell dir einen normalen Einkauf vor: Du gehst nur mit deiner Smartwatch los, weil du nicht mehr als ein paar Dinge brauchst. Vorher richtest du VIMpay ein und kontrollierst, ob das gewünschte Zahlungsmittel dem Wearable zugeordnet ist. An der Kasse hältst du die Uhr an das Terminal. Wenn alles passt, bleibt das Smartphone in der Tasche. Das ist der Moment, in dem die Idee ihren Wert zeigt: weniger Gegenstände, weniger Suchen, ein kurzer Bezahlvorgang.
Die Kehrseite wird im selben Szenario sichtbar. Ist die Uhr leer, falsch eingerichtet oder im entscheidenden Augenblick nicht verfügbar, hilft die elegante Idee allein nicht weiter. Deshalb würde ich vor dem Verlassen des Hauses nicht nur den Akkustand, sondern auch die gewählte Zahlungsoption prüfen. Eine kleine Ersatzkarte im Portemonnaie ist für mich keine Niederlage, sondern eine vernünftige Absicherung.
Ein weiterer nützlicher Arbeitsablauf ist die Trennung von Alltag und Testphase. Ich würde zunächst einen festen Betrag oder eine begrenzte Nutzung einplanen, die App einige Tage beobachten und erst danach entscheiden, ob das Wearable wirklich einen Vorteil bringt. So lässt sich die Bequemlichkeit beurteilen, ohne den gesamten Zahlungsalltag von einer neuen App abhängig zu machen.
Einstellungen und Routinen bewusst angehen
Bei der Einrichtung lohnt es sich, nicht einfach zügig durch die einzelnen Schritte zu tippen. Ich würde mir Zeit nehmen, die gewählte Zahlungsoption, das vorgesehene Gerät und die angezeigten Hinweise miteinander abzugleichen. Ein nützlicher, leicht zu übersehender Punkt ist die Unterscheidung zwischen „eingerichtet“ und „im Alltag tatsächlich einsatzbereit“: Erst ein bewusst geplanter Test mit dem vorgesehenen Wearable zeigt, ob die eigene Kombination verständlich und praktisch ist.
Für eine verlässliche Routine brauche ich keine komplizierte Checkliste. Vor dem Losgehen prüfe ich, ob das Gerät geladen ist, und nach einem Wechsel kontrolliere ich, ob ich noch das richtige Gerät für den geplanten Einsatz nutze. Wenn ich mehrere tragbare Geräte habe, sollte ich nicht annehmen, dass eine Änderung bei einem automatisch auch das andere betrifft. Solche kleinen Kontrollen kosten wenig Zeit, verhindern aber, dass ich erst an der Kasse über meine Konfiguration nachdenken muss.
Screenshots
Kontrollen, sensible Momente und die Rolle des Nutzers
Bei einer Finanz-App achte ich besonders auf sichtbare Nutzerentscheidungen. Ich möchte nicht nur bezahlen können, sondern auch nachvollziehen, welches Gerät ich verwende und wann eine Änderung notwendig ist. VIMpay ist für mich deshalb dann überzeugend, wenn ich die Verbindung zwischen App, Zahlungsmittel und Wearable bewusst einrichte und nicht einfach durch einen undurchsichtigen Prozess geführt werde.
Gerade bei einem Gerätewechsel sollte man sich Zeit nehmen. Ein neues Smartphone oder eine neue Uhr ist nicht bloß ein technischer Austausch. Es kann bedeuten, dass Zahlungsfunktionen erneut eingerichtet, geprüft oder bestätigt werden müssen. Ich würde das alte Gerät erst dann zurücksetzen oder weitergeben, wenn ich sicher bin, dass die gewünschte Zahlungsoption auf dem neuen Gerät funktioniert. Dieser Schritt klingt banal, verhindert aber unnötigen Stress unterwegs.
Auch bei einem verlorenen Wearable ist schnelles Handeln wichtiger als die Frage, ob die App besonders modern aussieht. Wer eine Uhr oder ein Armband zum Bezahlen nutzt, sollte wissen, wie das betreffende Gerät gesperrt, getrennt oder aus dem eigenen Zahlungsablauf entfernt wird. Die konkrete Möglichkeit hängt vom Gerät und vom jeweiligen Kontoablauf ab; entscheidend ist für mich, dass man diese Kontrolle vor dem ersten Einsatz bewusst sucht und nicht erst nach einem Verlust.
Bei Daten und Berechtigungen bleibe ich bewusst nüchtern. Eine Zahlungs-App verarbeitet naturgemäß Informationen, die für Konto- und Bezahlvorgänge relevant sein können. Ich würde bei der Einrichtung jeden Bildschirm lesen, nur notwendige Zugriffe erlauben und die Datenschutzhinweise direkt in der App oder im jeweiligen Store prüfen. Aus dem Namen einer Berechtigung lässt sich nicht automatisch ableiten, wie sie im Alltag genutzt wird. Deshalb zählt für mich die konkrete, sichtbare Erklärung mehr als Vermutungen.
Besonders aufmerksam bin ich bei Benachrichtigungen. Sie können praktisch sein, wenn ich einen Vorgang sofort bemerken möchte, aber auf einem Sperrbildschirm auch sensible Hinweise anzeigen. Ich würde die Darstellung so einstellen, dass nicht mehr Zahlungsinformationen sichtbar sind als nötig. Das ist kein spezieller Vorteil von VIMpay, aber bei einer App, die eng mit dem Bezahlen verbunden ist, gehört diese Entscheidung zu einer verantwortungsvollen Einrichtung.
Wo die App gegenüber klassischen Alternativen punktet
Eine normale Bankkarte ist für viele Menschen weiterhin die unkomplizierteste Lösung. Sie funktioniert unabhängig vom Akku des Smartphones und fühlt sich beim Bezahlen vertraut an. Eine Banking-App wiederum ist meist besser geeignet, wenn ich Überweisungen, Kontostände, Daueraufträge oder mehrere Finanzprodukte verwalten möchte. VIMpay hat seinen Vorteil nicht in dieser Breite, sondern in der Verbindung mit mobilen und tragbaren Geräten.
Auch eine reine Smartphone-Wallet kann die bessere Wahl sein, wenn ich bereits mit meinem Telefon bezahle und keine zusätzliche Verwaltung für Uhr oder Armband brauche. VIMpay wird für mich vor allem dann interessant, wenn das Wearable tatsächlich einen Unterschied macht: beim Joggen, auf kurzen Wegen, auf Reisen mit leichtem Gepäck oder in Situationen, in denen das Handy unpraktisch ist.
Der Trade-off ist also klar. Ich bekomme mehr Flexibilität bei der Auswahl des Geräts, muss dafür aber mehr über Einrichtung, Kompatibilität und Ausfallszenarien nachdenken. Wer diese zusätzliche Ebene nicht möchte, fährt mit einer gewöhnlichen Karte oder einer bereits vertrauten Wallet wahrscheinlich entspannter.
Wer mit VIMpay etwas anfangen kann
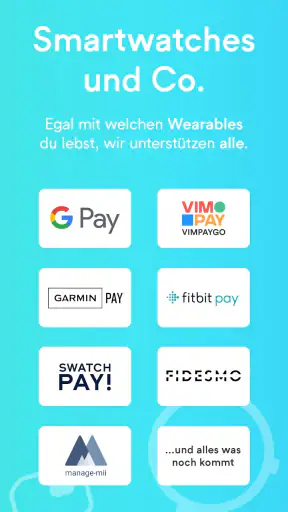
Ich würde VIMpay Menschen empfehlen, die gern neue Zahlungswege ausprobieren und einen konkreten Grund für ein Wearable haben. Dazu gehören Nutzer, die beim Sport möglichst wenig mitnehmen möchten, oder Personen, die ihr Smartphone nicht ständig aus der Tasche holen wollen. Auch wer mehrere tragbare Geräte besitzt, kann vom zentralen App-Ansatz profitieren, sofern die Einrichtung zum eigenen Alltag passt.
Weniger passend ist die App für jemanden, der eine umfassende Finanzzentrale sucht. Wer Einnahmen und Ausgaben kategorisieren, Sparziele verfolgen oder klassische Bankgeschäfte erledigen möchte, braucht wahrscheinlich eine andere Anwendung zusätzlich. Ebenso würde ich VIMpay nicht als alleinige Lösung empfehlen, wenn du häufig ohne geladenes Smartphone oder Wearable unterwegs bist und keine Ausweichmöglichkeit mitnehmen möchtest.
Ein nicht ganz offensichtlicher Vorteil ist die Möglichkeit, die eigene Zahlungsroutine bewusster zu gestalten. Wenn ich ein Gerät nur für bestimmte Situationen verwende, kann ich leichter unterscheiden, wann ich wirklich bequem bezahlen möchte und wann eine klassische Karte sinnvoller ist. Das ersetzt keine Finanzplanung, hilft aber dabei, Technik nicht automatisch mit besserer Kontrolle zu verwechseln.
Ein weiterer Tipp: Teste nicht nur den Bezahlvorgang, sondern auch die Schritte davor und danach. Prüfe, wie schnell du eine Transaktion erkennst, wie verständlich die Anzeige ist und ob du im Notfall weißt, welches Gerät betroffen ist. Gerade diese Randmomente entscheiden darüber, ob eine App im Alltag vertrauenswürdig wirkt. Der kurze Kontakt mit dem Terminal ist nur ein Teil der Nutzererfahrung.
Technischer Rahmen und langfristiger Eindruck
VIMpay ist seit dem 26. November 2015 verfügbar und wird als kostenlose App angeboten. Die aktuelle Version ist 3.42.5; unterstützt wird Android ab Version 7.0. Für mich ist das relevant, weil die technische Alltagstauglichkeit nicht nur von der App selbst abhängt, sondern auch vom Alter des Smartphones und vom verwendeten Wearable. Wer ein älteres Gerät nutzt, sollte vor der Einrichtung besonders genau auf die Kompatibilität achten.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt allerdings nichts darüber aus, ob ein Kind die App eigenständig verwenden sollte. Finanzielle Entscheidungen, Kontozugänge und Zahlungsgeräte gehören aus meiner Sicht in die Verantwortung eines Erwachsenen. Die niedrige Altersfreigabe ist daher eher eine Einstufung der Inhalte als eine Empfehlung für eine bestimmte Nutzergruppe.
Was mir am Konzept gefällt, ist die klare Alltagsperspektive: Bezahlen soll nicht an ein einziges Gerät gebunden sein. Was mich vorsichtig bleiben lässt, ist die zusätzliche Abhängigkeit von Technik. Bei jeder digitalen Zahlungsform entstehen mehr Stellen, an denen etwas geprüft, aktualisiert oder wiederhergestellt werden muss. Das ist kein Grund gegen VIMpay, aber ein Grund, die Einrichtung nicht nebenbei zu erledigen.
Ich würde außerdem regelmäßig kontrollieren, ob noch die richtigen Geräte und Einstellungen aktiv sind. Nach einem Systemupdate, einem Gerätewechsel oder einer längeren Pause kann sich die persönliche Routine verändern. Eine kurze Kontrolle spart im Zweifel einen unangenehmen Moment an der Kasse. Dieser Wartungsaufwand ist klein, wird aber oft übersehen, weil mobiles Bezahlen zunächst so mühelos wirkt.
Mein Urteil nach dem Abwägen
VIMpay ist für mich eine interessante Finanz-App, wenn das Bezahlen mit Smartwatch, Uhr oder Armband wirklich zum eigenen Alltag passt. Die kostenlose Nutzung, die lange Verfügbarkeit und die ordentliche Resonanz machen den Einstieg leicht. Der eigentliche Mehrwert entsteht aber nicht durch die bloße Installation, sondern durch eine passende Gerätekombination und eine bewusste Einrichtung.
Ich würde die App Freunden empfehlen, die beim Bezahlen flexibel sein möchten und bereit sind, sich mit Gerätewechsel, Sicherheitsroutinen und Ausweichlösungen zu beschäftigen. Für einen schnellen Test spricht wenig dagegen. Ich würde jedoch eine klassische Karte oder eine andere vertraute Zahlungsoption griffbereit halten, bis mehrere Alltagssituationen problemlos funktioniert haben.
Wenn du dagegen eine vollständige Banking-App erwartest oder möglichst wenig technische Verwaltung möchtest, ist VIMpay wahrscheinlich nicht die beste erste Wahl. Dann ist eine normale Bankkarte oder die bereits genutzte Wallet oft einfacher. Mein Fazit fällt deshalb positiv, aber nicht blind begeistert aus: VIMpay löst ein konkretes Problem elegant, verlangt dafür jedoch ein wenig Aufmerksamkeit bei Kontrolle, Datenschutz und Ausfallsicherheit.
Häufig gestellte Fragen zu VIMpay - The way to pay
Was ist VIMpay und wie funktioniert die App?
VIMpay ist eine mobile Zahlungs-App, mit der Nutzer digitale Mastercard-Karten verwalten und für Zahlungen einsetzen können. Nach der Registrierung lässt sich je nach Tarif eine virtuelle oder physische Karte einrichten. Die Karte kann anschließend beispielsweise in mobilen Wallets hinterlegt und für Onlinezahlungen oder kontaktlose Einkäufe verwendet werden. Welche Funktionen verfügbar sind, hängt vom gewählten VIMpay-Modell ab.
Welche Voraussetzungen gelten für die Registrierung bei VIMpay?
Für die Nutzung von VIMpay benötigen Sie in der Regel ein kompatibles Android- oder iOS-Smartphone, eine gültige Mobilfunknummer und eine E-Mail-Adresse. Je nach gewünschtem Konto oder Kartenumfang kann außerdem eine Identitätsprüfung erforderlich sein. Minderjährige sollten besonders auf die jeweiligen Altersbedingungen achten. Vor dem Abschluss empfiehlt es sich, die aktuellen Teilnahmebedingungen und Tarifinformationen direkt in der App zu prüfen.
Ist VIMpay kostenlos oder entstehen Gebühren?
VIMpay bietet unterschiedliche Karten- und Kontomodelle, die sich bei Funktionen und Kosten unterscheiden können. Ein Basismodell kann teilweise kostenlos nutzbar sein, während für bestimmte Karten, Aufladungen, zusätzliche Leistungen oder Premium-Tarife Gebühren anfallen können. Auch bei Bargeldabhebungen oder speziellen Zahlungsarten können Kosten entstehen. Prüfen Sie deshalb vor der Nutzung das aktuelle Preis- und Leistungsverzeichnis.
Wie kann ich Geld auf mein VIMpay-Konto laden?
Das Aufladen des VIMpay-Kontos erfolgt abhängig vom verfügbaren Tarif und den unterstützten Zahlungsoptionen, beispielsweise per Überweisung oder über eine hinterlegte Zahlungskarte. Die App zeigt normalerweise an, welche Methoden für Ihr Konto freigeschaltet sind. Beachten Sie mögliche Mindestbeträge, Bearbeitungszeiten und Gebühren. Bei einer Überweisung sollten Sie die angezeigten Kontodaten und den Verwendungszweck sorgfältig übernehmen.
Wie sicher sind Zahlungen und persönliche Daten bei VIMpay?
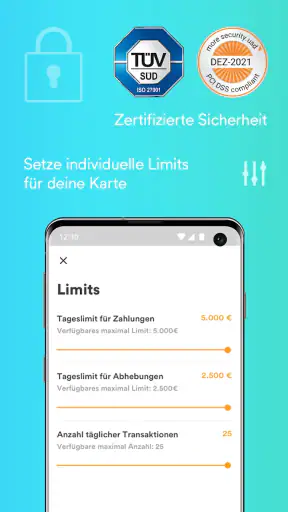
VIMpay verwendet typische Sicherheitsmaßnahmen für mobile Finanz- und Zahlungsdienste, darunter App-Zugriffsschutz, Verifizierung und Benachrichtigungen zu Transaktionen. Trotzdem sollten Sie Ihr Smartphone mit einer sicheren Displaysperre schützen, die App nur aus offiziellen Stores installieren und niemals Zugangsdaten oder Bestätigungscodes weitergeben. Bei einem Verlust des Geräts oder einer verdächtigen Zahlung sollten Sie den Support möglichst sofort kontaktieren.












